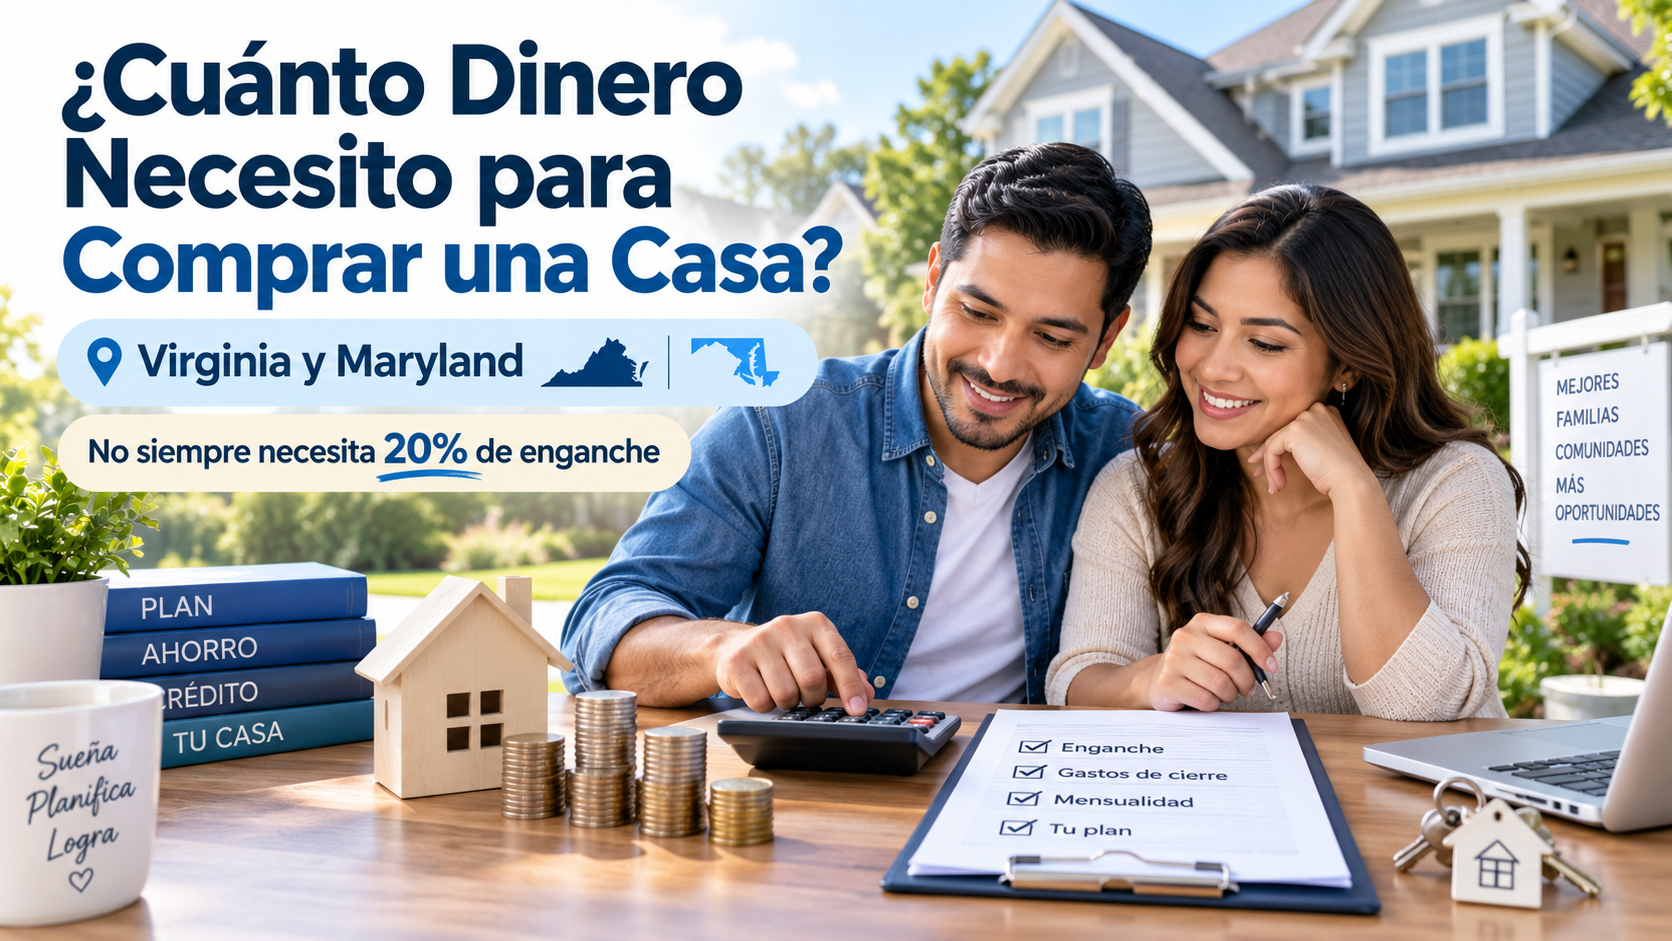
¿Piensa que necesita $50,000, $70,000 o un 20% de enganche para comprar una casa?
Puede que necesite mucho menos de lo que piensa.
Este es uno de los errores más comunes que veo entre personas que quieren comprar casa: esperan años tratando de ahorrar el 20% porque creen que esa es la única manera de comprar.
No siempre es así.
Dependiendo de su situación, existen préstamos que permiten comprar con mucho menos dinero de entrada.
Vamos a explicarlo fácil.
Primero - ¿qué es el enganche?
El enganche o down payment es simplemente el dinero que usted pone de su bolsillo hacia el precio de la casa.
Por ejemplo:
Si una casa cuesta $450,000:
| Enganche | Dinero aproximado |
|---|---|
| 3% | $13,500 |
| 3.5% | $15,750 |
| 5% | $22,500 |
| 10% | $45,000 |
| 20% | $90,000 |
Aquí es donde muchas personas se sorprenden.
Comprar una casa de $450,000 no significa automáticamente que necesita $90,000 de enganche.
Algunos programas convencionales, como HomeReady de Fannie Mae, permiten a compradores que califican comenzar con un enganche desde 3%. Los préstamos FHA pueden permitir un enganche mínimo de 3.5%, sujeto a sus requisitos.
Esto no significa que 3% sea la mejor opción para todo el mundo. Significa que vale la pena revisar sus opciones antes de asumir que no puede comprar.
Pero el enganche no es el único dinero que necesita
Aquí es donde quiero que tenga cuidado.
Además del enganche, existen los llamados costos de cierre.
Costos de cierre = los gastos necesarios para completar oficialmente la compra de la propiedad.
Pueden incluir cosas como:
- Tasación de la propiedad.
- Gastos del préstamo.
- Seguro del título.
- Impuestos y seguros pagados por adelantado.
- Otros gastos relacionados con el cierre.
La cantidad exacta cambia dependiendo de la casa, el préstamo y la situación.
Por eso, la pregunta correcta no es solamente:
“¿Cuánto necesito de enganche?”
Es:
“¿Cuánto dinero necesito en total para llegar al día del cierre?”
¿Tengo que pagar todos esos gastos yo solo?
No necesariamente.
Dependiendo de la negociación y del tipo de préstamo, puede haber maneras de reducir la cantidad que tiene que sacar de su bolsillo.
Por ejemplo, en algunas transacciones se puede negociar ayuda del vendedor para ciertos gastos de cierre.
También existen programas para compradores de vivienda que pueden ayudar con parte del enganche o los gastos del cierre.
Y aquí es donde Virginia y Maryland tienen opciones interesantes.
Ayuda para comprar casa en Virginia
Virginia Housing actualmente ofrece programas para compradores que califican.
Uno de ellos es el Down Payment Assistance Grant.
Grant significa ayuda económica que, bajo las reglas del programa, no tiene que pagarse de regreso.
Para compradores que califican, la ayuda puede reducir considerablemente la cantidad que necesitan para el enganche. Virginia Housing indica que su programa puede reducir a 1% la parte del enganche que debe aportar el comprador en determinados préstamos elegibles. Existen requisitos relacionados con ingresos, precio de la propiedad, tipo de préstamo y otros factores.
Virginia Housing también tiene opciones de ayuda con gastos de cierre para ciertas transacciones elegibles.
Importante: estos programas pueden cambiar y no todas las personas califican.
Pero nuevamente, el punto es sencillo:
No asuma que necesita ahorrar todo el dinero por su cuenta sin primero investigar qué opciones existen.
¿Y si quiero comprar casa en Maryland?
Maryland también tiene programas para ayudar a compradores.
El Maryland Mortgage Program, conocido como MMP, ofrece diferentes opciones de préstamos y ayuda para el enganche y los costos de cierre a compradores que califican.
Actualmente, muchos de sus programas incluyen algún tipo de asistencia. Maryland también mantiene información sobre programas adicionales disponibles en ciertos condados y ciudades.
Por ejemplo, actualmente aparecen programas locales en áreas como:
- Prince George's County
- Montgomery County
- Howard County
- Anne Arundel County
- Baltimore City
Cada programa tiene sus propias reglas.
Esto es importante porque una persona comprando en Prince George's County podría tener opciones diferentes a una persona comprando en otro condado.
“Mi crédito no es perfecto. ¿Entonces no puedo comprar?”
No se descarte usted mismo.
Uno de los errores más grandes es mirar una aplicación de crédito, ver un número y automáticamente decir:
“No puedo comprar casa.”
La realidad es que diferentes préstamos tienen diferentes requisitos.
El crédito es importante, pero también se revisan cosas como:
- Sus ingresos.
- Sus deudas mensuales.
- Su historial de pagos.
- Cuánto dinero tiene ahorrado.
- El tipo de préstamo.
- El precio de la vivienda.
Antes de decidir que no califica, hable con un profesional que pueda revisar los números.
Saber dónde está hoy es mucho mejor que adivinar.
Entonces, ¿cuánto debería tener ahorrado?
Piense en tres bolsillos separados:
1. Enganche
El dinero que va directamente hacia la compra.
2. Gastos del cierre
El dinero necesario para completar la transacción.
3. Fondo de emergencia
Dinero que debería intentar conservar después de comprar.
Ese tercer punto es muy importante.
No me gusta la idea de que alguien use hasta el último dólar que tiene solamente para poder decir que compró una casa.
Después del cierre todavía existe la vida.
Puede dañarse un electrodoméstico. Puede necesitar una reparación. Puede aparecer un gasto inesperado.
Comprar una casa debe darle estabilidad, no dejarlo sin un centavo.
¿Cómo saber cuánto necesita usted realmente?
Esta es la parte importante:
No existe una cantidad que funcione para todos.
Una persona puede necesitar $15,000.
Otra puede necesitar $30,000.
Otra puede necesitar mucho menos porque calificó para algún programa de ayuda.
Depende de:
- Precio de la casa.
- Ingresos.
- Crédito.
- Deudas.
- Tipo de préstamo.
- Área donde quiere comprar.
- Programas disponibles.
Por eso, antes de pasar otro año ahorrando porque piensa que necesita 20%, haga los números primero.
¿Está pensando comprar casa en Virginia o Maryland?
Si está considerando comprar en Northern Virginia, Stafford, Fredericksburg, Prince William, Fairfax, Loudoun, Prince George's, Montgomery, Charles County o áreas cercanas, el primer paso no tiene que ser buscar casas.
El primer paso puede ser mucho más sencillo:
Averiguar cuánto necesitaría realmente para comprar.
En Primavera Homes podemos ayudarle a entender el proceso, revisar sus opciones y conectarlo con los profesionales adecuados para determinar cuánto podría comprar y cuánto dinero podría necesitar.
Sin presión y sin palabras complicadas.
Primero entendemos los números. Después decidimos si es el momento correcto para comprar.
¿Quiere saber cuánto podría necesitar para comprar su primera casa?
Envíeme la palabra “CASA” o agende una consulta conmigo.
Podemos comenzar revisando su situación y explicándole los próximos pasos de manera sencilla.
Mario Najarro | Primavera Homes
Comprar. Vender. Invertir con confianza.
Preguntas frecuentes
¿Necesito 20% para comprar una casa?
No necesariamente. Existen préstamos que pueden permitir enganches considerablemente menores para compradores que califican. Por ejemplo, algunos programas convencionales permiten desde 3% y FHA desde 3.5%.
¿Puedo comprar una casa con 3% de enganche?
Existen programas convencionales que permiten un enganche desde 3%, pero debe cumplir con los requisitos del préstamo.
¿Hay ayuda para comprar casa en Virginia?
Sí. Virginia Housing ofrece préstamos y programas de asistencia para compradores que cumplen con sus requisitos. Algunas ayudas no requieren devolución.
¿Hay ayuda para comprar casa en Maryland?
Sí. El Maryland Mortgage Program ofrece distintas opciones de ayuda para el enganche y gastos de cierre, y algunos condados también tienen programas adicionales.
¿Debo tener crédito perfecto para comprar casa?
No. Los requisitos dependen del programa y del préstamo. Su crédito es solamente una de las partes que se toman en consideración.
¿Cuál debe ser mi primer paso para comprar?
Antes de comenzar a visitar casas, revise sus ingresos, deudas, crédito, ahorros y opciones de financiamiento. Eso le permitirá conocer un presupuesto realista.
Check out this article next

