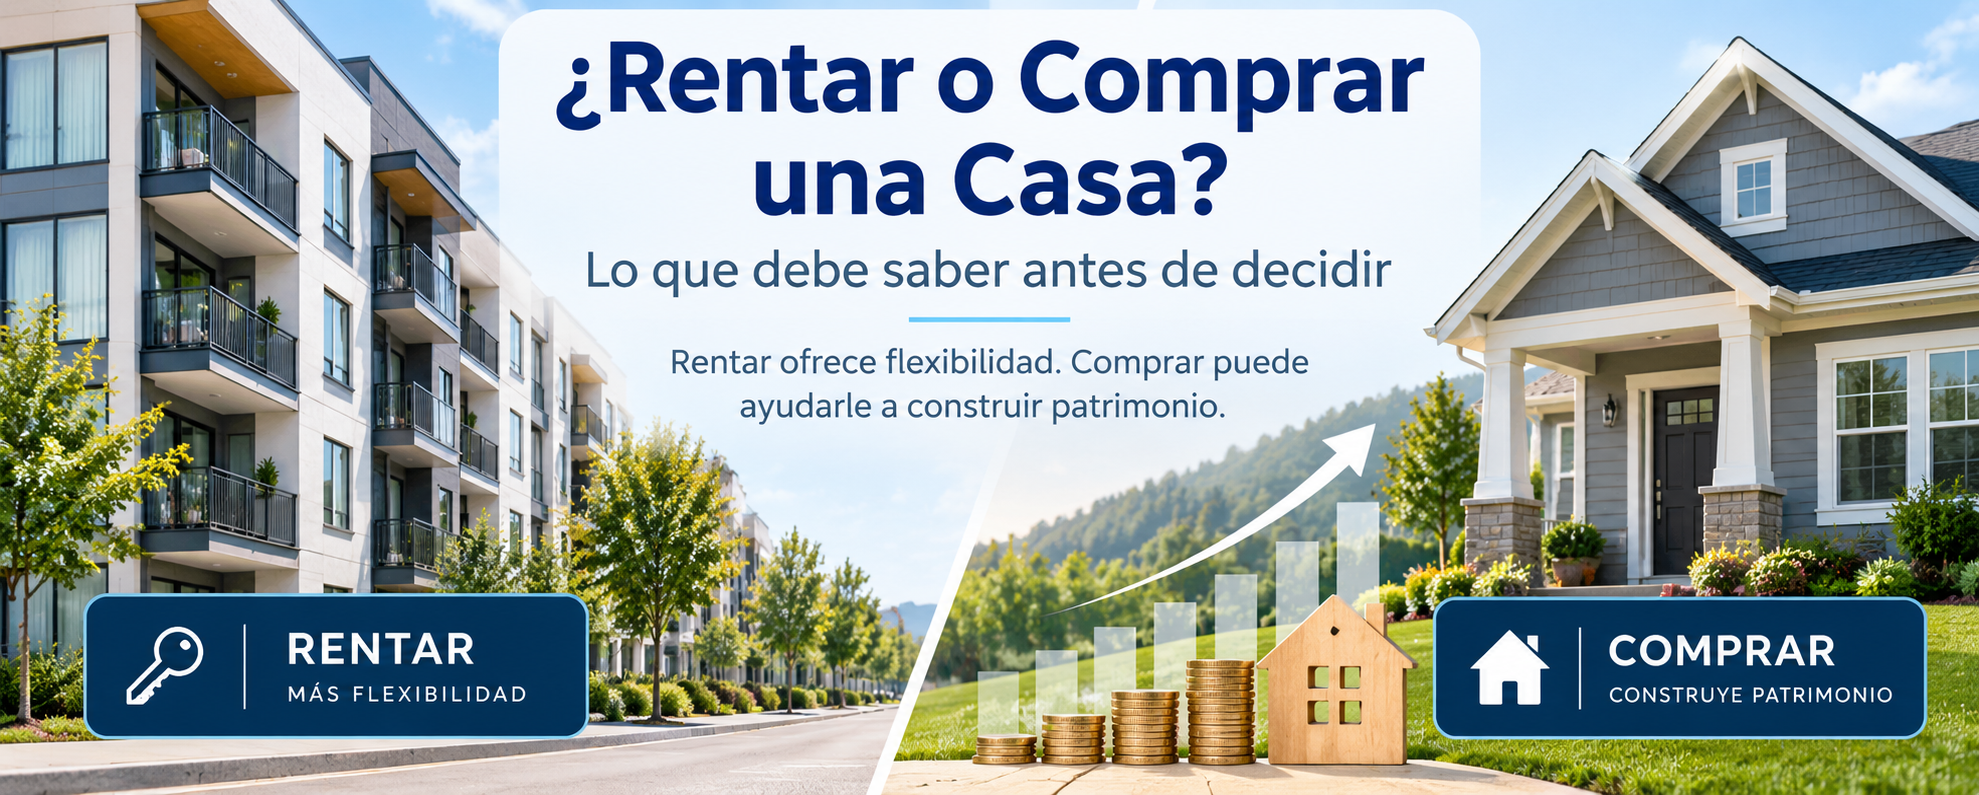
¿Está pagando renta cada mes y se pregunta si ya debería comprar una casa?
No existe una respuesta correcta para todos. Rentar puede ofrecer flexibilidad, mientras que comprar una vivienda puede darle la oportunidad de construir patrimonio (equity) con el paso del tiempo.
La diferencia principal es sencilla:
Cuando renta, paga por vivir en una propiedad que pertenece a otra persona. Cuando compra, parte de sus pagos puede ayudarle a construir patrimonio en una propiedad propia.
Antes de decidir, considere estas preguntas.
1. ¿Cuánto tiempo piensa vivir en la misma área?
Si piensa mudarse pronto por trabajo, familia o cambios personales, rentar puede ofrecerle mayor flexibilidad.
Pero si planea permanecer varios años en Virginia, Maryland o el área de Washington D.C., comprar una vivienda puede comenzar a tener más sentido.
Comprar también tiene gastos iniciales y costos al momento de vender. Por eso, mientras más tiempo permanezca en una propiedad, mayor oportunidad tendrá de aprovechar los beneficios de ser propietario.
2. ¿Qué pasa con todo el dinero que paga en renta?
Esta es una de las diferencias más importantes entre rentar y comprar una casa.
Imagine que paga $2,500 mensuales de renta.
En 5 años habrá pagado aproximadamente $150,000 en renta.
Ese dinero le proporcionó un lugar donde vivir, pero no le dio participación de propietario en esa vivienda.
Con una casa propia, una parte del pago de su hipoteca puede reducir el préstamo y ayudarle a aumentar su equity o patrimonio.
Equity = valor de la propiedad menos lo que todavía debe.
Si la propiedad aumenta de valor con el tiempo, su patrimonio también podría crecer. Sin embargo, el valor de una vivienda puede subir o bajar y ninguna apreciación está garantizada.
3. ¿Cuánto cuesta realmente comprar una casa?
Uno de los errores más comunes es comparar solamente la renta con el pago de la hipoteca.
Al comprar también debe considerar:
- Pago inicial
- Costos de cierre
- Impuestos de propiedad
- Seguro de vivienda
- Posibles cuotas de HOA o condominio
- Mantenimiento y reparaciones
- Servicios públicos
Pero también es importante saber que no siempre necesita un 20% de pago inicial para comprar una vivienda. Existen diferentes programas hipotecarios y opciones de financiamiento dependiendo de su situación.
Antes de asumir que comprar está fuera de su alcance, es mejor conocer sus números y sus opciones.
4. ¿Tiene muchas deudas?
Tener tarjetas de crédito, préstamos de automóvil u otras deudas no significa automáticamente que no pueda comprar.
Sin embargo, demasiadas obligaciones mensuales pueden reducir cuánto puede calificar para una hipoteca y hacer más difícil manejar un nuevo pago.
Pregúntese:
- ¿Puedo manejar cómodamente mis pagos actuales?
- ¿Tengo ahorros disponibles?
- ¿Tendría dinero para emergencias después de comprar?
En algunos casos, reducir ciertas deudas antes de comprar puede mejorar considerablemente su posición financiera.
5. ¿Tiene dinero ahorrado?
Comprar una casa requiere preparación, pero no necesariamente significa tener decenas de miles de dólares disponibles.
La cantidad que necesitará dependerá del precio de la vivienda, su tipo de préstamo, crédito, ingresos y posibles programas de asistencia disponibles.
Además del pago inicial, es recomendable conservar dinero para:
- Costos de cierre
- Mudanza
- Reparaciones inesperadas
- Emergencias
No vacíe completamente sus ahorros solamente para convertirse en propietario. Comprar debe mejorar su situación financiera, no ponerla bajo presión.
6. ¿Sus ingresos son estables?
Antes de comprar, piense más allá de obtener la aprobación de una hipoteca.
Pregúntese:
¿Me siento cómodo haciendo este pago durante los próximos años?
Si tiene ingresos relativamente estables, piensa permanecer en el área y cuenta con un fondo de emergencia, comprar puede convertirse en una excelente estrategia a largo plazo.
Si espera cambios importantes de trabajo, ingresos o ubicación, rentar temporalmente podría ofrecerle mayor tranquilidad.
Rentar vs. Comprar: Comparación Rápida
Rentar puede ser mejor si:
- Necesita flexibilidad para mudarse.
- No está seguro dónde quiere vivir.
- Todavía está organizando sus finanzas.
- No quiere asumir mantenimiento y reparaciones.
Comprar puede ser mejor si:
- Planea permanecer varios años en el área.
- Tiene ingresos relativamente estables.
- Puede manejar cómodamente los gastos de la vivienda.
- Quiere comenzar a construir patrimonio.
- Desea mayor control sobre su hogar.
Entonces, ¿es mejor rentar o comprar una casa?
La mejor decisión depende de su situación.
Rentar no siempre es una mala decisión. Puede ser exactamente lo que necesita durante una etapa de transición.
Pero si lleva años pagando renta, tiene estabilidad financiera y piensa permanecer en el área, vale la pena analizar cuánto podría estar pagando durante los próximos 5, 10 o 15 años.
La pregunta no debería ser solamente:
“¿Cuánto me cuesta comprar una casa?”
También debería preguntarse:
“¿Cuánto voy a pagar en renta durante los próximos años y qué voy a tener al final?”
¿Está pensando en comprar una casa en Virginia o Maryland?
No necesita saber todas las respuestas antes de comenzar.
El primer paso es conocer sus opciones, entender cuánto puede comprar cómodamente y comparar los números entre rentar vs. comprar una vivienda.
En Primavera Homes ayudamos a compradores de vivienda en Virginia, Maryland y el área del DMV a entender el proceso de una manera sencilla y sin complicaciones.
¿Quiere saber si comprar tiene sentido para usted?
Contáctenos para una consulta y revisemos sus opciones.
Mario Najarro
Primavera Homes
Comprar. Vender. Invertir con confianza.


Leave a Reply